まりえの初心者のためのお金を増やす方法

お金を稼ぐ👉増やすの循環を作るための初心者のためのお金の情報発信しています。

報酬がビットコインでもらえるアフィリエイトASPと無料セルフバック案件11選

こんにちは、まりえです。
当ブログに辿り着いていただき、ありがとうございます。

このブログでは、「お金を増やす」をテーマに発信しています。


いつもありがとうございます🤍
ランキング参加しています。
あなたの応援が励みになります。
にほんブログ村 小遣いブログ お金の稼ぎ方・稼ぐ方法へ
にほんブログ村

にほんブログ村 投資ブログ お金(投資)へ
にほんブログ村

人気ブログランキング
人気ブログランキング


アフィリエイト報酬を現金ではなく「ビットコイン」で受け取れるASPがあるのをご存知でしょうか。今回は、そんなビットコイン報酬に対応したASPと、無料で申し込みできてビットコインを獲得できるセルフバック案件を11個まとめて紹介します。

報酬がビットコインでもらえるASP

ビットコインで報酬を受け取れるASPは、こちらの「TCS Affiliate」です。

👉 TCS Affiliate

TCS Affiliateでは、アフィリエイト報酬をビットコインで受け取れるほか、ポイント交換サイトを経由してポイントとして受け取ることも可能です。自分のブログやSNSで紹介案件を成約させる通常のアフィリエイトだけでなく、自分自身が申し込んで成果を発生させる「自分で成果」というセルフバック機能も用意されています。

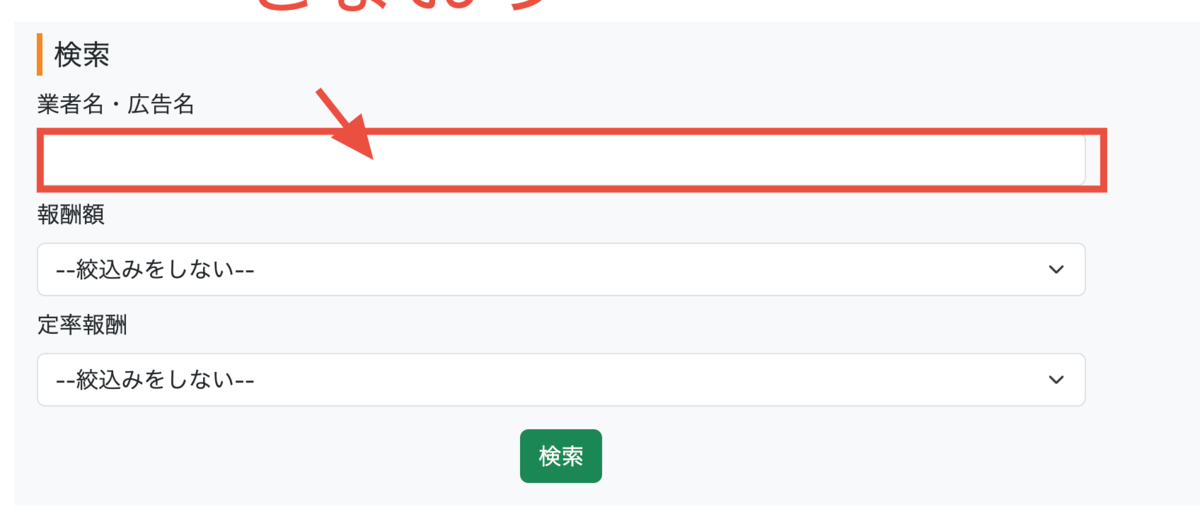
セルフバック案件は、TCS Affiliateの広告リストページから「自分で成果」対応の広告を検索することで見つけられます。

以下の企業名を赤枠の中に入力して検索してみてください。

無料で申し込みできてビットコインを獲得できるセルフバック案件11選

以下、無料で申し込めるおすすめのセルフバック案件を11個ご紹介します。

① 株式会社外為オンライン

  • 成果地点:資料請求
  • 報酬:2,000円

② 株式会社Acoco.

  • 成果地点:公式LINE登録完了
  • 報酬:500円

③ 株式会社エクスチェンジャーズ

  • 成果地点:新規アプリインストール後の本人確認完了
  • 報酬:500円

④ 合同会社オンライン

  • 成果地点:オンライン無料相談完了
  • 報酬:8,000円

⑤ 株式会社JRF Global Capital Investments

  • 成果地点:口座開設完了
  • 報酬:1,000円

⑥ 株式会社新成トラスト

  • 成果地点:投資家登録完了
  • 報酬:400円

⑦ 株式会社MFS

  • 成果地点:不動産投資ローン無料Web診断申し込み完了
  • 報酬:34,500円

⑧ 株式会社グリーン・ワークホース

  • 成果地点:資料請求申込時の電話確認及び送付完了後の電話確認完了
  • 報酬:3,500円

⑨ パワープランニング株式会社

  • 成果地点:セミナー参加完了
  • 報酬:6,000円

⑩ Lendee株式会社

  • 成果地点:新規口座開設完了
  • 報酬:1,500円

⑪ 松井証券株式会社

  • 成果地点:口座開設申込完了
  • 報酬:1,000円

※上記の内容は2026年8月時点の情報です。案件の詳細・最新条件は、必ず申し込み前にTCS Affiliateの公式サイトでご確認ください。

ビットコインの受け取りにはビットコイン取引口座が必要

TCS Affiliateで貯めたビットコイン報酬を受け取るには、bitFlyer(ビットフライヤー)の口座が必要です。まだ口座をお持ちでない方は、以下のリンクから開設できます。

👉 bitFlyerの口座開設はこちら

セルフバックはいずれも無料で申し込める案件ばかりなので、これを機にビットコイン報酬を貯めてみてはいかがでしょうか。


暗号資産を増やす、守る、使うための情報発信しています。
人生をもっと豊かに🌈
友だち追加

coboカストディ信託口座の安全性を検証!世界で評価される3つの理由

こんにちは、まりえです。
当ブログに辿り着いていただき、ありがとうございます。

このブログでは、「お金を増やす」をテーマに発信しています。


いつもありがとうございます🤍
ランキング参加しています。
あなたの応援が励みになります。
にほんブログ村 小遣いブログ お金の稼ぎ方・稼ぐ方法へ
にほんブログ村

にほんブログ村 投資ブログ お金(投資)へ
にほんブログ村

人気ブログランキング
人気ブログランキング


今日のテーマは、coboカストディ信託口座の安全性についてです。

暗号資産(仮想通貨)を保有するうえで、多くの人が最も気にするのが「資産の保管先は本当に安全なのか」という点ではないでしょうか。取引所のハッキングや破綻のニュースが過去に何度も報じられてきたこともあり、資産を預ける先の安全性を見極めることは非常に重要です。

今回は、機関投資家や暗号資産取引所からも支持を集める「coboカストディ(Cobo Custody)」の信託口座について、その仕組みと安全性、世界で評価されている理由を整理して解説します。

※本記事は情報提供を目的としたものであり、特定のサービスへの投資や利用を勧誘するものではありません。実際の利用にあたっては、必ず公式サイトの最新情報をご確認ください。

coboカストディ信託とは?

coboカストディは、2017年に設立された暗号資産カストディ(資産管理)プラットフォーム「Cobo」が提供する、機関投資家・暗号資産取引所・ファンドなど法人向けの資産保管サービスです。

個人向けのウォレットアプリとは異なり、coboカストディは大量の暗号資産を安全に、かつ効率的に管理する必要がある事業者・機関向けに設計されています。世界80以上のブロックチェーン、3,000種類以上のトークンに対応しており、取引所のワレットインフラや決済事業者のバックエンドとして採用されるケースも多いのが特徴です。

信託口座(カストディアカウント)という仕組みを通じて、ユーザーの資産と運営会社自身の資産を分別管理することで、万が一事業者側にトラブルが発生した場合でも、預けた資産が保全されやすい設計になっている点が大きな特徴といえます。

coboカストディの安全性について

coboカストディの安全性は、主に以下のような技術的・組織的な仕組みによって支えられています。

1. MPC(マルチパーティ計算)技術

coboはMPC(Multi-Party Computation)技術の先駆者として知られています。これは秘密鍵を複数の暗号化された「シェア(断片)」に分割し、複数の署名者に分散して保持させる技術です。単一の人物や端末が完全な秘密鍵を保持することがないため、鍵の紛失や内部不正、端末の乗っ取りといったリスクを大幅に減らすことができます。

2. 3層構造のストレージ設計

資産は「ホット」「ウォーム」「コールド」の3層に分けて管理され、大部分の資産はインターネットから完全に遮断された(エアギャップ)オフラインの金庫で保管されます。これにより、外部からの不正アクセスによる資産流出リスクを最小限に抑える設計になっています。

3. HSM(ハードウェアセキュリティモジュール)の活用

改ざん耐性のある専用ハードウェア「HSM」を用いて暗号鍵の生成・保管・署名処理を行っており、国際的な暗号モジュール基準であるFIPS 140-2に準拠しています。

4. 第三者機関による監査・認証

coboはSOC 2 Type IIおよびISO 27001という、情報セキュリティに関する国際的な認証を取得しています。これらは第三者の監査機関による厳格な審査を経て付与されるものであり、社内基準だけでなく外部評価によっても安全性が裏付けられている点が信頼につながっています。

coboカストディで世界で評価される3つの理由

理由1:創業以来「ゼロインシデント」の実績

coboは2017年の創業以来、セキュリティインシデント(不正流出などの重大事故)がゼロという実績を公表しています。暗号資産業界では過去に大手取引所であってもハッキング被害を受けた事例が複数あることを踏まえると、長期間にわたり事故ゼロを維持していることは、技術力とリスク管理体制の高さを示す大きな評価ポイントです。

理由2:500以上の機関からの信頼と豊富な資産カバレッジ

coboは世界中で500以上の組織に利用されており、数十億ドル規模の資産を保護しているとされています。取引所、ファンド、決済事業者など、資産の安全性に対して極めて厳しい要求を持つ機関に選ばれ続けていること自体が、市場からの信頼の証といえるでしょう。また80以上のブロックチェーン、3,000以上のトークンに対応する幅広さも、機関投資家のニーズに応える強みになっています。

理由3:カストディアル型・MPC型など複数のウォレット形態に対応した柔軟性

coboは、資産を一元的に預けるカストディアル型ウォレットだけでなく、MPCウォレット、スマートコントラクトウォレット、取引所向けウォレットなど、複数の技術方式を単一のAPIで統合的に提供しています。事業者は自社の運用方針やリスク許容度に応じて最適な保管方式を選択できるため、画一的なサービスにはない柔軟性が評価されています。

coboカストディ口座と提携しているコイン取引所

coboは「取引所向けカストディパートナー」として、グローバルな暗号資産取引所や決済事業者にウォレットインフラを提供していることを公式に表明しています。具体的にどの取引所がcoboのカストディ・インフラを採用しているかは、コンプライアンス上の理由から非公開としているケースや、時期によって変動するケースもあるため、正確な最新の提携先・採用事例については、必ずCobo公式サイトの導入事例(Customers/Case Studies)ページでご確認いただくことをおすすめします。

一般的な傾向として、以下のような事業者がcoboのようなカストディ・インフラサービスを活用しています。

  • グローバル展開する暗号資産取引所(ウォレットのバックエンドとして採用)
  • トークン発行・決済を行うWeb3・フィンテック企業
  • 機関投資家向けの暗号資産ファンド運用会社

「〇〇取引所と提携している」といった断定的な情報を見かけた場合も、最終的には公式情報での裏取りを行うようにしましょう。

まとめ

coboカストディ信託口座は、MPC技術や3層ストレージ、HSMといった多層的なセキュリティ設計に加え、SOC 2 Type IIやISO 27001といった第三者認証、そして創業以来のゼロインシデントという実績によって、世界の機関投資家や取引所から高い評価を得ているサービスです。

暗号資産の保管先を選ぶ際は、こうした技術的な安全性の裏付けに加えて、

  • どのような第三者認証を取得しているか
  • 過去にセキュリティインシデントがあったか
  • 資産の分別管理がどのように行われているか

といったポイントを自分自身でも確認する習慣を持つことが大切です。最終的な利用判断は、必ず公式サイトの最新情報や信頼できる情報源をもとに、自己責任で行うようにしましょう。


暗号資産を増やす、守る、使うための情報発信しています。
人生をもっと豊かに🌈
友だち追加

暗号資産は投資ではなく"資産運用"の時代へ。初心者が知っておくべき最新常識

※本記事は、暗号資産・BitradeX・オルカ(ORCA)といった特定の投資商品について、その特徴とリスクの両方をお伝えする紹介記事です。投資は自己判断・自己責任で行うものであり、元本保証はありません。最終的な投資判断はご自身で行ってください。

① 銀行に預けても、お金はほとんど増えない

銀行に預金していても、金利はごくわずか。 一方で物価は上がり続け、社会保険料や税金の負担も年々重くなっています。

「このままでいいのか」「何か始めなきゃ」

そう感じている人は、決して少なくないはずです。

そんな中、ここ数年で世界中の注目を集めているのが「暗号資産(仮想通貨)」です。かつては一部の投機的な人たちのものというイメージがありましたが、今はその位置づけが大きく変わりつつあります。

② 世界のお金持ちは、実はもう動いている

暗号資産に対する世界の姿勢を見てみると、日本で語られるイメージとはかなり違う実態が見えてきます。

  • 富裕層の保有率:海外の富裕層調査では、資産の一部を暗号資産で保有する層が年々増加していると報告されています
  • 機関投資家の参入:年金基金や保険会社など、これまで慎重だった機関投資家も暗号資産関連の運用商品を組み入れ始めています
  • ETFの登場:ビットコインやイーサリアムを対象とした現物ETFが米国などで上場し、一般の投資家がより身近に資産クラスとしてアクセスできるようになりました
  • 国家レベルでの保有:一部の国が外貨準備の一部としてビットコインを保有する動きも報じられています

つまり「暗号資産は怪しいもの」ではなく、「世界の資産運用における選択肢のひとつ」として、すでに組み込まれ始めているというのが実情です。

③ それでも日本人が「怖い」と感じる理由

とはいえ、日本ではまだ抵抗感を持つ人が多いのも事実です。その理由は主に3つに整理できます。

  • ハッキングのニュース:過去に海外取引所が大規模なハッキング被害を受けた事例が繰り返し報じられてきました
  • 詐欺・出金トラブルの話:SNSやブログで「儲かる」と誘われて損をした、出金できなかったという体験談が後を絶ちません
  • 値動きの荒さ:短期間で価格が大きく上下する値動きの激しさが、「ギャンブルのようなもの」という印象を強めています

こうした不安を持つのは、むしろ健全な感覚です。実際に注意すべきリスクとして、後ほどあらためて触れます。

ハッキングのニュースまとめ

🔗日本の暗号資産取引所DMMビットコイン、3億2000万ドルのハッキングを受けて清算

🔗コインチェック、460億円の返金を約束 不正アクセス受け

🔗ビットポイントが昨年の暗号資産(仮想通貨)流出事件について続報を公開

④ でも実際は…セキュリティも制度も進化している

一方で、暗号資産を取り巻く環境は急速に整備が進んでいます。

  • 第三者監査(CertiK等):ブロックチェーンプロジェクトのセキュリティを専門に検証する第三者機関の監査を受けるサービスが増えています
  • ブロックチェーン技術そのものの透明性:取引履歴が改ざんしにくい形で記録される仕組みは、従来の金融システムにはない特徴です
  • 世界的なルール整備:FATF(金融活動作業部会)のガイドラインなど、国際的なマネーロンダリング対策の枠組みが暗号資産にも適用されつつあります

こうした動きは事実ですが、一つの監査や認証を受けているからといって、その事業者が安全であることの証明にはなりません。監査はあくまで「ある時点・ある範囲」を検証したものであり、万能の安全保証ではない点は正しく理解しておく必要があります。

www.certik.com

⑤ デジタルマネーの時代が近づいている

国そのものが「お金のデジタル化」に動き出している点も見逃せません。

  • デジタル円:日本銀行がCBDC(中央銀行デジタル通貨)の実証実験を進めています
  • デジタル人民元:中国はすでに広範囲で実証・実用化を進めています
  • JPYC:日本円と連動する円建てステーブルコインも登場し、実際の決済手段として使われ始めています

「暗号資産=国と無関係な怪しいもの」という構図は、少しずつ過去のものになりつつあります。


【関連記事】

片山金融相インタビュー「暗号資産20%分離課税」2028年施行へ、ステーブルコインで日米協力

ステーブルコイン、2035年に最大23京円規模へ:Chainalysis | NADA NEWS(ナダ・ニュース)

東京都、円建てステーブルコインの社会実装支援 最大4000万円補助 - 日本経済新聞

ステーブルコイン乱立回避へ 3メガバンク共同発行、金融庁後押し - 日本経済新聞

金融庁、JPYCを「資金移動業」と明示 公式資料でも初言及

仮想通貨投信をSBI・楽天が販売へ 28年の解禁後、野村も検討 - 日本経済新聞

金融庁、外国発行ステーブルコインを電子決済手段に正式認定 内閣府令改正を公布

JPYCが使えるお店・場所マップ

⑥ ここが重要:一番失敗する人の共通点

暗号資産で失敗しやすい人には、ある共通点があります。

それは、⚠️「これから上がるコインを当てにいく人」⚠️です。

値動きを予想して短期売買を繰り返すスタイルは、プロのトレーダーでも安定して勝ち続けるのは簡単ではありません。個人が「次に上がる銘柄」を的中させ続けるのは、宝くじに近い難易度だと考えた方が現実的です。

⑦ ではどうする?——「予想」ではなく「運用」という考え方

近年広がっているのが、値動きを予想するのではなく、仕組みに任せて運用するという考え方です。AIを活用した自動売買・自動運用サービスは、その代表例のひとつです。

ここでご紹介するのが「BitradeX(ビットレードエックス)」です。BitradeXはAI技術を用いた暗号資産取引プラットフォームで、米国財務省管轄のMSB(マネー・サービス・ビジネス)ライセンスを取得していることや、第三者機関CertiKの監査を受けていることを公表しています。

もう一つ、あわせてご紹介したいのが「オルカ(ORCA)」です。

大切なお断り:AI運用だからといって、利益が保証されるわけではありません。暗号資産市場は依然として値動きが大きく、運用方法にかかわらず元本割れのリスクが常にあります。「必ず増える」という言い方は誤りです。あくまで「値動きの予想に頼らない運用方法の一つ」として、リスクを理解した上で検討する、という姿勢が大切です。

⑧ 暗号資産は「投資」だけでなく「使う」ものにもなっている

暗号資産の使い道は、保有・運用だけではありません。

  • 暗号資産対応VISAカード:保有する暗号資産をその場で法定通貨に変換し、通常の買い物で使えるカードサービスが増えています
  • Tria:暗号資産を実生活の決済に活用するためのサービスの一つです
  • RedotPay:同様に、暗号資産を日常の支払いに使えるようにするサービスです

app.tria.so

url.hk

こうしたサービスの広がりは、「暗号資産=値上がりを待つだけの資産」という見方から、「日常に組み込める資産」へとイメージが変わりつつあることを示しています。

⑨ まとめ——大切なのは「知ってから選ぶ」こと

ここまで読んでいただき、

  • 「BitradeXやオルカについてもっと詳しく知りたい」
  • 「AI運用という考え方をもう少し理解した上で判断したい」
  • 「メリットだけでなく、リスクや注意点も含めて聞いてみたい」

このように感じた方は、公式LINEにて、BitradeXおよびオルカに関する情報を無料で配信しています。

✓ サービスの仕組みと始め方 ✓ 安全な資産管理・自己防衛の考え方 ✓ リスクを踏まえた資産運用の考え方 ✓ 気になる点への個別の質問

以上のような情報を詳しくお伝えしています。

ご登録の前に、必ずご確認ください

  • BitradeXは海外拠点のサービスであり、本記事作成時点で日本の金融庁への登録事業者ではありません
  • 暗号資産は価格変動が大きく、投資した資金の一部または全部を失う可能性があります
  • 「必ず儲かる」「元本保証」といった説明を受けた場合は、その時点で慎重になってください
  • 最終的な投資判断は、ご自身でリスクを理解した上で行ってください

これらを理解した上で、「もっと詳しく知りたい」と思われた方は、ぜひお気軽に公式LINEにご登録ください。


lin.ee


1ヶ月の支出を減らして収入を増やすための7つのステップ

こんにちは、まりえです。
当ブログに辿り着いていただき、ありがとうございます。

このブログでは、「お金を増やす」をテーマに発信しています。

いつもありがとうございます🤍
ランキング参加しています。
あなたの応援が励みになります。
にほんブログ村 小遣いブログ お金の稼ぎ方・稼ぐ方法へ
にほんブログ村

にほんブログ村 投資ブログ お金(投資)へ
にほんブログ村

人気ブログランキング
人気ブログランキング


「毎月なんでこんなにお金が出ていくんだろう……」そう感じている方、実はとても多いんです。
1ヶ月の支出を見直すだけで、月3〜5万円以上の節約に成功する人も珍しくありません。
この記事では、支出が多すぎると感じている方に向けて、家計の固定費を中心に支出を抑える具体的な7つのステップをお伝えします。さらに、支出を減らすだけでなく収入を増やすための副業・資産運用まで網羅してご紹介します。

支出を減らして家計を改善するには、「どこにお金が消えているか」を知ることが第一歩です。特に固定費(毎月必ず発生する支出)の見直しは、一度手を入れるだけで毎月ずっと節約効果が続くという点でコスパ最強の戦略です。ぜひ最後まで読んで、今日から実践してみてください。


STEP 01

まず「見える化」:1ヶ月の支出を徹底的に把握する

支出を抑えるための大前提は、「今、毎月何にいくら使っているか」を正確に把握することです。なんとなく「多い気がする」という感覚のまま動いても、的外れな節約になってしまいます。

支出を「固定費」と「変動費」に分けて整理する

家計の支出は大きく2種類に分けられます。

  • 固定費:家賃・住宅ローン、光熱費、保険料、通信費、ローン返済、サブスク代など
  • 変動費:食費、外食費、日用品費、娯楽費、被服費など

固定費は節約効果が大きく、一度見直せば自動的に毎月節約できます。変動費はコントロールしやすい反面、節約効果は努力次第です。まずは固定費の洗い出しから始めましょう。

おすすめの方法:家計管理アプリを使う

「マネーフォワード ME」「Zaim」などの家計管理アプリを使えば、銀行口座・クレジットカードを連携させるだけで自動的に支出が分類されます。紙の家計簿が続かなかった方にもおすすめです。1ヶ月分でいいので、まずはすべての支出を書き出すことから始めてください。

💡 ポイント:月の支出が「手取り収入の70〜75%以内」に収まっていれば理想的です。残りの25〜30%を貯蓄・投資に回すのが家計健全化の目安です。
STEP 02

光熱費の削減:今すぐできる節約の王道 月▲3,000〜10,000円

電気代・ガス代・水道代などの光熱費は、固定費の中でも特に見直しやすい費目のひとつです。2016年の電力自由化以降、電力会社を自由に選べるようになったにもかかわらず、多くの家庭がいまだに大手電力会社のプランを使い続けています。

電力会社・ガス会社の乗り換え

新電力・新ガス会社への乗り換えは、手続きも比較的簡単で、工事なしで切り替えられます。「エネチェンジ」などの一括比較サイトで現在の料金と比較してみましょう。年間1〜3万円以上の節約になるケースも多くあります。

日常の使い方を工夫する
  • エアコンのフィルターを月1回清掃する(電力効率が大幅アップ)
  • 冷蔵庫の設定温度を「中」に変更し、詰め込みすぎない
  • シャワー時間を1日1分短縮する(1ヶ月でガス代・水道代の両方が下がる)
  • 照明をLEDに切り替える(白熱電球比で電気代が約80%削減)
  • 待機電力の大きい家電のコンセントを抜く習慣をつける
電力・ガスのまとめ割プランを活用

電気とガスをセットで申し込むと割引になるプランも多く存在します。また、スマートメーターが設置されていれば、時間帯別料金プランに切り替えることで、夜間・休日に安く電気を使うことも可能です。

💡 ポイント:光熱費の削減は「乗り換え」が最も効果大。比較サイトで5分調べるだけで月数千円の節約につながることも。まずは今の料金明細を手元に用意して確認してみましょう。
STEP 03

保険の見直し:無駄な保障にお金を払っていませんか? 月▲5,000〜20,000円

保険料は、家計の中でも「気づかずに払い過ぎている」代表的な固定費です。加入した時のままにしておくと、ライフステージの変化(結婚・出産・住宅購入など)に合わせた見直しができておらず、不要な保障に毎月高い保険料を払い続けているケースが非常に多いです。

保険の見直しで特にチェックすべき3点
  • 死亡保険:独身や子どもがいない共働き夫婦の場合、高額な死亡保障は不要なことが多い
  • 医療保険・がん保険:公的医療保険(健康保険)でカバーできる範囲を把握した上で、必要最低限の保障に絞る
  • 学資保険:利率を確認し、NISAや低コスト投資信託と比較検討する
見直しの具体的な手順

まず、現在加入しているすべての保険と保険料を一覧化します。次に、各保険がなぜ必要なのかを今の生活状況に照らし合わせて確認します。不要な特約が付いていれば外すだけでも月数千円の節約になることがあります。

保険の見直しが難しいと感じる方は、保険の無料相談窓口(保険クリニック・ほけんの窓口など)を活用するのがおすすめです。専門家が中立的な立場でアドバイスしてくれます。

💡 ポイント:「なんとなく不安だから加入している保険」が一番危険です。保険は「万が一の時に、誰かが経済的に困るかどうか」で判断するのが基本。保障内容を正しく理解した上で、本当に必要な保険だけに絞りましょう。
STEP 04

サブスクリプションの棚卸し:見えない出費をなくす 月▲3,000〜15,000円

動画配信・音楽配信・電子書籍・クラウドサービスなど、サブスクリプション(定額制サービス)は今や数十種類にのぼります。1つひとつは月500〜2,000円程度でも、気づいたら毎月合計1万円以上になっていた、というケースは珍しくありません。

よくある「払い過ぎサブスク」の典型例
  • 無料お試しで登録したまま有料に移行していたサービス
  • 1ヶ月以上ログインしていない動画・音楽配信サービス
  • スマホアプリの課金・定期購読(App Store・Google Play)
  • ジム・ヨガ・オンライン英会話などのサービスで、ほぼ使っていないもの
  • 複数のクラウドストレージサービスへの重複加入
棚卸しの手順

クレジットカードの明細、銀行口座の引き落とし内容を過去3ヶ月分さかのぼって確認します。「何のサービスか思い出せないもの」は即解約候補です。家族と共有できるプラン(ファミリープランなど)に変更するだけでも費用を大幅に抑えられます。

本当に必要なものだけ残すための判断基準

「先月、このサービスを使ったか?」という問いだけで判断するのが最もシンプルで効果的です。使っていないのであれば、月500円でも年6,000円のムダです。迷ったら1ヶ月解約してみて、不便を感じたら再加入するだけです。

💡 ポイント:サブスクの管理には「サブスク管理アプリ(Dr.Wallet、サブスクランなど)」も便利です。登録中のサービスを一覧で把握できるので、見落としを防げます。
STEP 05

ローンの借り換え:金利を下げて毎月の返済を軽くする 総額▲数十〜数百万円も

住宅ローン・自動車ローン・カーローン・カードローンなど、ローンを抱えている方は「借り換え」を真剣に検討してみてください。金利が下がるだけで、毎月の返済額が大幅に減少します。

住宅ローンの借り換え

住宅ローンは金額が大きいため、金利が0.3〜0.5%下がるだけで総返済額が数十万〜数百万円変わることがあります。現在の金利と市場の最新金利を比較し、1%以上の差があれば借り換えを検討する価値が十分あります。

  • ネット銀行(住信SBIネット銀行、auじぶん銀行など)は低金利プランが豊富
  • 借り換えには諸費用(手数料・保証料など)がかかるため、「総支払額」で比較する
  • 住宅ローン比較サイトで無料シミュレーションができる
カードローン・消費者金融の借り換え(おまとめローン)

複数の借入がある方は、おまとめローンで一本化することで金利を下げ、返済管理を簡単にできます。ただし、返済期間が延びることで総支払額が増えるケースもあるため、必ずシミュレーションで確認してください。

自動車ローンの借り換え

ディーラーローンは金利が高い傾向があります(年5〜8%以上も)。銀行や信用金庫のマイカーローンへの借り換えで、金利を年1〜3%台に下げられるケースがあります。

💡 ポイント:ローン借り換えは「今より金利が安くなるか」だけでなく、「諸費用を含めたトータルコスト」で判断することが重要です。無料の借り換えシミュレーターを使って必ず比較しましょう。
STEP 06

食費・日用品費の見直し:変動費も賢く抑える 月▲5,000〜15,000円

固定費ほど効果は大きくありませんが、食費や日用品費も毎月の支出の中で大きな割合を占めます。無理な節約は続かないので、「生活の質を落とさずに賢く減らす」視点で見直しましょう。

食費を賢く減らすコツ
  • 週に1〜2回まとめ買いにして、都度買いの無駄を省く
  • コンビニの利用を週2回以下に制限する(コンビニ価格はスーパーの1.2〜1.5倍)
  • 外食は月の予算を事前に決め、それを超えない
  • 業務スーパー・ドラッグストアなどの安価な食品を活用する
  • ふるさと納税を活用して食品をお得に受け取る
通信費の見直しも忘れずに

スマートフォンの通信費は、大手キャリア(ドコモ・au・ソフトバンク)から格安SIM(楽天モバイル・povo・UQ mobileなど)に乗り換えるだけで、月5,000〜8,000円程度の節約になることもあります。通話品質や利用エリアを確認した上で検討してみましょう。

💡 ポイント:食費は「月に使える予算額を最初に決めてしまう」先取り管理が最も効果的です。食費専用の予算封筒(現金管理)またはプリペイドカードを使うと、予算オーバーを自然と防げます。
STEP 07

収入を増やす:副業・ポイント活用・資産運用で家計を強化

支出を抑えることも大切ですが、家計を根本から改善するには「収入の柱を増やすこと」も同様に重要です。節約だけでは限界がある一方、収入が増えれば余裕が生まれ、貯蓄・投資への配分も高められます。

①副業で収入を増やす

スキルや時間を活用した副業は、月数万円〜の追加収入を現実的に目指せます。

  • クラウドソーシング(クラウドワークス・ランサーズ):ライティング・デザイン・データ入力など
  • ポイントサイト・アンケートモニター:空き時間に手軽に取り組める
  • ハンドメイド販売・フリマアプリ:不要品の売却や手作り品の販売
  • 動画編集・SNS運用代行:需要急増中のデジタルスキル
  • ブログ・アフィリエイト:初期投資が少なく、資産化できる副業
②ポイント・キャッシュバックを最大活用する

日常の支払いをクレジットカードに統一してポイントを集中させ、楽天経済圏・PayPay経済圏などのポイントエコシステムを使えば、実質的な支出を減らせます。年間で数万円相当のポイントを獲得できるケースもあります。

③NISA・iDeCoで資産を育てる

収入が増えたら、新NISA(つみたて投資枠)やiDeCo(個人型確定拠出年金)を活用した資産運用を始めましょう。特にiDeCoは掛け金が全額所得控除になるため、節税+資産形成の一石二鳥の効果があります。

💡 ポイント:副業を始める際は、会社の就業規則を確認してください。また、年間20万円以上の副収入がある場合は確定申告が必要です。税務面のルールも理解した上で始めましょう。

📊 7つのステップ 節約効果まとめ

ステップ 施策 期待できる節約額(目安)
1 家計の見える化 (基盤・前提)
2 光熱費削減 月3,000〜10,000円
3 保険の見直し 月5,000〜20,000円
4 サブスク整理 月3,000〜15,000円
5 ローン借り換え 月5,000〜30,000円以上
6 食費・通信費見直し 月5,000〜15,000円
7 副業・ポイント・資産運用 月10,000〜50,000円以上(収入増)
合計(全部実践した場合) 月3〜5万円以上の改善も十分可能

まとめ:1ヶ月の支出を減らすことは、今すぐ始められる

1ヶ月の支出が多すぎると感じたら、焦らず順番に手を付けていきましょう。最初から完璧にやろうとすると挫折しがちです。

おすすめの始め方は、まず「家計の見える化(STEP1)」だけ今日やること。そして最も節約額が大きい「保険の見直し(STEP3)」「ローン借り換え(STEP5)」を優先して着手するのが効率的です。

固定費を一度見直すだけで、何もしなくても毎月自動的に節約が続きます。そして浮いたお金を副業・資産運用に回すことで、「支出を減らしながら収入も増やす」という好循環が生まれます。

この記事のステップをひとつずつ実践して、毎月の家計をしっかりコントロールしていきましょう!

💰 まずは今日、家計の「見える化」から始めてみましょう

家計管理アプリで1ヶ月の支出を把握するだけで、改善すべきポイントが自然と見えてきます。
小さな一歩が、大きな家計改善につながります。

※本記事の節約金額はあくまで目安です。金融商品・保険・ローンの契約・変更は、最新情報を各社に確認した上でご判断ください。


ネットビジネスやアフィリエイトで稼ぐ
お金を増やす情報発信中
公式LINEお友達追加でプレゼント

動画「まりえ流ネットで完結 継続型報酬ビジネス」
PDF「スマホで稼げる& 番外編副業30選」
PDF「2026年収入源を10個以上作るための思考」
PDF「成功者に学ぶ!7つの成功マインド」
9,800円で販売中!PDF「スキル不要で始める「お金と向き合う」6つの習慣」

友だち追加

投資の選び方を知ろう!インカムゲインとキャピタルゲインの違いを分かりやすく解説!

こんにちは、まりえです。
当ブログに辿り着いていただき、ありがとうございます。

このブログでは、「お金を増やす」をテーマに発信しています。


いつもありがとうございます🤍
ランキング参加しています。
あなたの応援が励みになります。
にほんブログ村 小遣いブログ お金の稼ぎ方・稼ぐ方法へ
にほんブログ村

にほんブログ村 投資ブログ お金(投資)へ
にほんブログ村

人気ブログランキング
人気ブログランキング


「インカムゲイン?キャピタルゲイン?なんか聞いたことあるけど、結局どう違うの?」

投資の勉強を始めると、こういうカタカナ用語が次々と出てきて、うんざりすることありませんか?

でも、この2つの言葉の意味をきちんと理解しておくと、投資の選び方がグッと変わります。株・投資信託・NISA・FX・債券…どの投資商品を選ぶにしても、「どっちで利益を狙うか」という視点がとても大切だからです。

この記事では、インカムゲインとキャピタルゲインの違いを、投資初心者の方でもスッキリわかるように解説していきます。最後まで読めば「自分はどっちの投資スタイルが向いているか」のヒントも見えてくるはずです😊


インカムゲインとキャピタルゲイン、まずは一言で理解しよう

むずかしい話の前に、まず一言でイメージをつかみましょう。

  • インカムゲイン=「持っているだけでもらえるお金」
  • キャピタルゲイン=「売ったときに生まれる利益」

これだけです。もう少し詳しく説明していきますね。


インカムゲインとは?

インカムゲイン(Income Gain)とは、資産を保有している間に継続して受け取れる収益のことです。

「インカム(income)」は英語で「収入・所得」という意味。つまりインカムゲインは、資産を持ち続けることで定期的に入ってくる収益のことを指します。

身近な例で考えると、こんなイメージです。

  • 銀行に預けると受け取れる「利息」
  • 株を持っていると受け取れる「配当金」
  • 債券を持っていると受け取れる「利子(クーポン)」
  • 不動産を貸すことで受け取れる「家賃収入」
  • 投資信託から定期的に受け取れる「分配金」

インカムゲインの特徴は、売らなくてもお金が入ってくるという点です。株価が上がっても下がっても、保有しているだけで配当金が支払われる。債券を持っているだけで利子が振り込まれる。こういった安定したキャッシュフロー(お金の流れ)が生まれるのが、インカムゲインの最大の魅力です。


キャピタルゲインとは?

キャピタルゲイン(Capital Gain)とは、資産を売却したときに得られる値上がり益のことです。

「キャピタル(capital)」は英語で「資本・元手」という意味。つまりキャピタルゲインは、安く買った資産が値上がりして、売ったときに生まれる差額の利益のことです。

こちらも身近な例で見てみましょう。

  • 1株1,000円で買った株が2,000円に値上がりして売却 → 差額の1,000円がキャピタルゲイン
  • 100万円で買った投資信託が120万円になったとき売却 → 差額の20万円がキャピタルゲイン
  • FXで1ドル140円のときに買い、150円になったとき売却 → 差額がキャピタルゲイン
  • 1,000万円で買った不動産が1,500万円になったとき売却 → 差額の500万円がキャピタルゲイン

キャピタルゲインの特徴は、「売る」という行動が必要という点です。どれだけ値上がりしても、売らないうちは「含み益(帳簿上の利益)」であって、実際の収益にはなりません。逆に値下がりしたときに売ってしまうと、キャピタルロス(損失)が発生します。


インカムゲインとキャピタルゲインの違いを表で比較

ここで両者の違いを整理しておきましょう。

  インカムゲイン キャピタルゲイン
収益のタイミング 保有中・定期的 売却時・一括
収益の安定性 比較的安定しやすい 値動きに左右される
手間・管理 売買不要・持つだけ 売買のタイミングが重要
損失リスク 比較的低め キャピタルロスの可能性あり
代表的な投資 配当株・債券・不動産 成長株・FX・不動産売買


投資商品ごとに見る:どちらのゲインが得られる?

実際の投資商品と照らし合わせると、もっとイメージしやすくなります。

株(株式投資)

株は、インカムゲインとキャピタルゲインの両方を狙える投資です。

インカムゲイン面では、企業が利益の一部を株主に還元する「配当金」があります。高配当株と呼ばれる銘柄の中には、年3〜5%以上の配当利回りのものも存在します。

キャピタルゲイン面では、株価の値上がり益を狙います。成長性の高い企業の株を早い段階で買い、株価が上昇したタイミングで売却することで大きな利益を得ることができます。

ただし、株価は企業業績や市場環境によって大きく変動します。キャピタルゲインを狙いすぎると、値下がりしたときのダメージも大きくなるため、自分のリスク許容度と相談しながら選ぶことが大切です。

債券

債券は、主にインカムゲインを目的とした投資商品です。

国や企業にお金を貸す代わりに、定期的に「利子(クーポン)」を受け取り、満期になったら元本が戻ってくる仕組みです。株と比べると値動きが小さく、安定したインカムゲインを得やすいのが特徴です。

ただし金利の動きによって債券価格も変動するため、満期前に売却するとキャピタルゲインやキャピタルロスが発生することもあります。

投資信託

投資信託は、インカムゲイン・キャピタルゲインのどちらを重視するか、商品によって異なります。

分配金あり(毎月分配型など)の投資信託は、保有中に定期的に分配金が支払われるインカムゲイン重視のタイプです。一方、分配金なし(成長型)の投資信託は、利益を再投資して基準価額を高めていくキャピタルゲイン重視のタイプになります。

長期的な資産形成を目指す場合、分配金を再投資に回す「複利効果」が働く成長型投資信託のほうが、最終的なリターンが大きくなるケースが多いとされています。

FX(外国為替証拠金取引)

FXは、基本的にキャピタルゲインを狙う投資です。

為替レートの変動を利用して、安いときに買って高いときに売る(またはその逆)ことで利益を得ます。なお、FXにはスワップポイントという仕組みがあり、金利差による収益(これはインカムゲイン的な性質を持ちます)も得られます。

ただしFXはレバレッジ(てこの原理)をかけた取引が可能なため、少ない資金で大きな取引ができる反面、損失も膨らみやすいという特性があります。相場を読み続ける判断力と精神力が必要で、初心者にはハードルが高い投資でもあります。


NISAでの税金の扱いはどう変わる?

投資の利益には税金がかかります。インカムゲインもキャピタルゲインも、通常は約20.315%の税金(所得税15%+住民税5%+復興特別所得税0.315%)が課されます。

たとえばキャピタルゲインで10万円の利益が出た場合、約20,315円が税金として引かれ、手元に残るのは約79,685円になります。インカムゲインの配当金や分配金も同様です。

ここで大きな役割を果たすのがNISA(少額投資非課税制度)です。

NISAの非課税枠内で運用した投資の利益は、インカムゲインもキャピタルゲインも、すべて非課税になります。2024年からスタートした新しいNISAでは、年間360万円まで(つみたて投資枠120万円+成長投資枠240万円)非課税で投資でき、非課税保有限度額は生涯で1,800万円まで拡大されました。

NISAを活用することで、税金分がそのまま手元に残るため、長期的な資産形成において非常に大きなメリットがあります。「どうせ投資するならNISAから始める」というのは、投資初心者の方にとってほぼ鉄則といえるでしょう。


インカムゲインとキャピタルゲイン、どっちがいい?

「結局どっちがいいの?」という疑問が出てきますよね。正直、これはどちらが優れているというものではなく、自分の目的やライフスタイルによって使い分けるものです。

インカムゲインが向いているのはこんな人

  • 定期的な現金収入を確保したい
  • 値動きに一喜一憂したくない
  • 投資に使える時間があまりない(本業・育児・家事で忙しい)
  • リスクをなるべく抑えた安定運用をしたい
  • 老後の生活費の補填として使いたい

キャピタルゲインが向いているのはこんな人

  • 大きなリターンを狙いたい
  • 相場の分析や情報収集が好き・得意
  • ある程度のリスクを受け入れられる
  • まとまった利益を一括で得たいタイミングがある
  • 長期的な資産成長を目指している(つみたて投資など)

現実的には、インカムゲインとキャピタルゲインを組み合わせるのがもっともバランスのよい戦略です。たとえば「NISAのつみたて投資枠で長期積立(キャピタルゲイン重視)+高配当株で定期収入(インカムゲイン)」という組み合わせは、多くの投資家が実践しているスタンダードな方法のひとつです。


キャピタルロスにも注意しよう

キャピタルゲインの反対がキャピタルロス(Capital Loss)です。資産の値下がりによって売却時に損失が出ることを指します。

たとえば1株2,000円で買った株が1,500円に値下がりして売却した場合、500円のキャピタルロスが発生します。

キャピタルロスが出た年は、同じ年のほかの投資で得たキャピタルゲインと「損益通算」できる場合があります。利益と損失を相殺することで、支払う税金を減らせるという仕組みです。

さらに、損益通算してもまだ損失が残る場合は、翌年以降3年間にわたって繰り越せる「繰越控除」という制度も使えます(特定口座・一般口座の場合。NISA口座は非課税のため損益通算の対象外)。

投資で損が出てしまったとき、こういった税制上の仕組みを知っているだけで、受けるダメージを少し軽くできます。覚えておいて損はないですよ。


まとめ:2つの「ゲイン」を理解することが、賢い投資の第一歩

インカムゲインとキャピタルゲインの違い、整理できましたか?最後にポイントをまとめます。

  • インカムゲイン=保有中に継続して受け取れる収益(配当金・利子・分配金など)
  • キャピタルゲイン=売却時に得られる値上がり益
  • 株・投資信託・債券・FXなど、投資商品によってどちらが主な収益源かが変わる
  • どちらの利益にも通常は約20.315%の税金がかかるが、NISAを使えば非課税に
  • どっちが良い・悪いではなく、自分の目的・スタイルに合わせて選ぶことが大切

「投資って難しそう」と感じていた方も、この2つの概念を理解するだけで、投資の情報がぐっと読みやすくなるはずです。

まずは少額からでいいので、自分に合った投資方法を探してみてくださいね。応援しています🌸


※本記事は情報提供を目的としたものであり、特定の金融商品への投資を勧誘するものではありません。投資にはリスクが伴い、元本が保証されるものではありません。投資の判断はご自身の責任のもとで行ってください。


ネットビジネスやアフィリエイトで稼ぐ
お金を増やす情報発信中
公式LINEお友達追加でプレゼント

動画「まりえ流ネットで完結 継続型報酬ビジネス」
PDF「スマホで稼げる& 番外編副業30選」
PDF「2026年収入源を10個以上作るための思考」
PDF「成功者に学ぶ!7つの成功マインド」
9,800円で販売中!PDF「スキル不要で始める「お金と向き合う」6つの習慣」
友だち追加

銀行預金でお金は増えない時代に。ミラリタで始める少額クラウドファンディング投資のリアル

こんにちは、まりえです。
当ブログに辿り着いていただき、ありがとうございます。

このブログでは、「お金を増やす」をテーマに発信しています。


いつもありがとうございます🤍
ランキング参加しています。
あなたの応援が励みになります。


にほんブログ村 小遣いブログ お金の稼ぎ方・稼ぐ方法へ
にほんブログ村

にほんブログ村 投資ブログ お金(投資)へ
にほんブログ村

人気ブログランキング
人気ブログランキング


「投資って興味はあるけど、何から始めたらいいかわからない」

正直、わたしも最初はそうでした。FXは値動きが激しくて怖いし、株は知識が必要だし、不動産投資なんて資金が全然足りない……。

そんな悩みを抱えているとき出会ったのが、ミラリタというサービスです。


今回は、少額から始められる👉事業投資型クラウドファンディング「ミラリタ」について、初心者の目線でわかりやすくお伝えしていきますね。


そもそもクラウドファンディング投資って何?

まず「クラウドファンディング」という言葉から整理しましょう。

クラウドファンディングとは、インターネットを通じて多くの人から少しずつ資金を集める仕組みのことです。「クラウド(crowd=群衆)」と「ファンディング(funding=資金調達)」を組み合わせた言葉ですね。

よく耳にするのは「購入型」のクラウドファンディング(支援のお礼にモノやサービスをもらうタイプ)ですが、ミラリタが採用しているのは「事業投資型」と呼ばれるモデルです。

出資した資金に対して金銭的なリターンが返ってくるのが特徴で、簡単にいうと「プロが運営する事業やプロジェクトにお金を預けて、生まれた利益を分けてもらう」というイメージです。

👉ミラリタについて詳細を見る


ミラリタってどんなサービス?

ミラリタ 投資

ミラリタは、2025年12月にスタートした事業投資型クラウドファンディングのプラットフォームです。

運営しているのはミラリタ株式会社(東京都港区)。公式アンバサダーとして女優の菊川怜さんが起用されていて、「金融をもっと自由に、もっとみんなのものに」というコンセプトのもとで設計されています。

投資対象がとにかく幅広いのが特徴で、不動産だけでなく、ファクタリング(企業の売掛債権の買取)、再生可能エネルギー関連、さらにはアートビジネスのファンドまで取り扱っています。

将来的には「書籍を出版したい」「新しいお店を開きたい」「大きな会場でライブをしたい」という個人の夢を応援するような案件も展開予定とのこと。お金を増やすだけじゃなく、誰かの夢を一緒に応援できるという点が、他の投資サービスにはない魅力だなと感じています。

👉ミラリタについて詳細を見る


ミラリタの3つのポイント

ミラリタ 投資

① 少額から始められる

ミラリタの一番の入口は「少額から参加できる」こと。まとまった資金がなくても大丈夫です。

たとえば手元に10万円の余裕資金がある場合、銀行の定期預金に預けても現在のメガバンクの金利(2026年1月時点)ではほぼ利息はつきません。同じ10万円をミラリタのファンドに充てると、まったく異なる結果になる可能性があります。

② 想定年利回りが高い

ミラリタのファンドの想定年利回りは14〜15%という水準です。

比べてみるとその差がよくわかります。

  • メガバンクの定期預金(1年):年0.025%程度
  • 一般的な不動産クラウドファンディング:年4〜8%程度
  • ミラリタのファンド:想定年利回り14〜15%

もちろん「想定」であって保証ではありませんが、それでも銀行預金と比べたときのポテンシャルの差は歴然です。

③ 短期間で資金が戻ってくる

ミラリタには運用期間が最短1ヶ月という案件もあります。

実際に、すでに運用終了した第二号ファンドは「年利15%・運用期間1ヶ月」という内容で、運用終了日の翌日〜翌々日には投資家へ早期償還(お金が戻ってくること)が完了しています。

不動産投資のように数年単位で資金が動かせない、というわけではないので、短期で資金を回転させたい方にも向いているサービスです。


インカムゲインとキャピタルゲイン、両方を狙える

少し専門的な話になりますが、投資で得られる利益には大きく2種類あります。

インカムゲインとは、資産を保有している間に継続して受け取れる収益のことです。ミラリタでいえば、ファンドの運用期間中に分配される利益がこれにあたります。

キャピタルゲインとは、資産の価値が上昇したときに得られる売買差益です。株を安く買って高く売ったときの利益をイメージするとわかりやすいですね。ミラリタでは、不動産価値の上昇や事業の成長によってキャピタルゲインが生まれる可能性もあります。

FXや仮想通貨の場合、基本的にはキャピタルゲイン(値上がり益)だけを狙う形になりますが、ミラリタでは分配金(インカムゲイン)を受け取りながら、資産価値の上昇(キャピタルゲイン)も狙えるという構造になっています。

👉ミラリタについて詳細を見る


FX・仮想通貨が怖い人にこそ向いている理由

「短期でお金を増やしたい」と思うと、どうしてもFXや仮想通貨に目がいきがちです。でも実際にやってみると、こんな壁にぶつかることが多いんですよね。

  • 相場を毎日チェックしないといけない
  • 少し目を離した隙に大きく動いて焦る
  • レバレッジをかけると損失が膨らむ可能性がある
  • 感情的になってトレードを失敗する

ミラリタは、こういった「値動きと向き合い続けるストレス」がほぼないのが大きな違いです。ファンドに出資したら、あとは運用期間が終わるのを待つだけ。毎日スマホをチェックする必要はありません。

本業や育児で忙しい方、投資に使える時間が限られている方にとっては、この「手間のかからなさ」がとても重要なポイントだと思っています。

また、ミラリタは第二種金融商品取扱業の登録を受けた事業者が運営しており、SPC(特別目的会社)による倒産隔離の仕組みも取り入れています。万が一の事態でも投資家の資産を守るための体制が整えられている点は、安心感につながります。


ミラリタの始め方:スマホだけで完結します

登録から投資まで、すべてオンラインで完結します。難しい手続きは一切ありません。

  1. 無料の投資家登録:メールアドレスとパスワード、基本情報を入力するだけ。費用は完全無料です。
  2. 本人確認:マイナンバーカードや運転免許証をスマホで撮影してアップロードするだけ。
  3. 口座開設・入金:口座の開設・維持費は無料。投資したいファンドが決まったら入金します。
  4. ファンドに出資:気になる案件を選んで出資すれば、あとは運用終了を待つだけです。

なお、対象年齢は満18歳以上75歳未満です。分配金・償還金の振込手数料も無料なので、余計なコストがかからないのも地味に嬉しいポイントです。

ひとつ注意点があって、ファンドの募集は先着順になっています。人気の案件は早めに埋まってしまうことがあるので、気になっている方は先に会員登録だけでも済ませておくのがおすすめです。

👉ミラリタについて詳細を見る


気になるリスクについても正直に話します

高利回りで手軽に始められると聞くと「怪しくない?」と感じる方もいると思います。正直に言うと、リスクはゼロではありません。

元本保証はない:ファンドの運用成果によっては、想定利回りが得られない場合や元本が減少する可能性があります。これはどんな投資にも共通するリスクです。

運用期間中は原則として引き出せない:出資すると、運用期間が終わるまでは資金を動かせません。生活費や急な出費に使う予定のあるお金は入れないようにしましょう。

まだ新しいサービス:2025年12月スタートなので、長年の実績があるサービスに比べると償還実績は少ないです。その分、利回りの設定が高めになっている面もあります。

わたし自身が意識しているのは、「余裕資金の範囲内で始める」「一つのサービスだけに集中しない」という基本的な考え方です。投資はあくまで生活の土台を崩さない範囲で行うのが大原則ですよね。

👉ミラリタについて詳細を見る


まとめ:預金のままにしておくのも、ひとつのリスク

銀行預金の金利がほぼゼロの今、「銀行に預けておけば安心」という時代は終わりつつあります。物価が上がる中でお金の価値が目減りしていくことも、立派なリスクのひとつです。

ミラリタは、そんな時代に「投資の第一歩」として選びやすいサービスだと感じています。

  • 少額から始められる
  • 値動きを毎日チェックしなくていい
  • 短期間で資金が戻ってくる案件がある
  • 想定年利回り14〜15%という高い水準

「まず登録だけしてみる」という軽い気持ちでも全然OKです。登録は無料ですし、ファンドを選ぶ前に内容をじっくり確認することができます。

少しでも気になった方は、ぜひチェックしてみてくださいね😊

▼ミラリタの公式サイトはこちら

👉ミラリタについて詳細を見る


※本記事は情報提供を目的としたものであり、特定の金融商品への投資を勧誘するものではありません。投資にはリスクが伴います。元本および分配金は保証されておらず、損失が生じる可能性があります。投資の判断は、ご自身の責任のもとで行ってください。


ネットビジネスやアフィリエイトで稼ぐ
お金を増やす情報発信中
公式LINEお友達追加でプレゼント

動画「まりえ流ネットで完結 継続型報酬ビジネス」
PDF「スマホで稼げる& 番外編副業30選」
PDF「2026年収入源を10個以上作るための思考」
PDF「成功者に学ぶ!7つの成功マインド」
9,800円で販売中!PDF「スキル不要で始める「お金と向き合う」6つの習慣」
友だち追加

小学生も理解できる"ペイオフ制度"とは?わかりやすく簡単に解説

こんにちは、まりえです。
当ブログに辿り着いていただき、ありがとうございます。

このブログでは、「お金を増やす」をテーマに発信しています。

いつもありがとうございます🤍
ランキング参加しています。
あなたの応援が励みになります。
にほんブログ村 小遣いブログ お金の稼ぎ方・稼ぐ方法へ
にほんブログ村

にほんブログ村 投資ブログ お金(投資)へ
にほんブログ村

人気ブログランキング
人気ブログランキング


ペイオフ制度

「ペイオフ制度って聞いたことあるけど、正直よくわからない…」

そんな方、実はとても多いです。銀行にお金を預けている人なら絶対に知っておくべき制度なのに、なぜか学校では教えてくれない。そして調べてみると難しい言葉が並んでいて余計に混乱する——。

この記事では、そんなペイオフ制度を小学生でも理解できるレベルから丁寧に解説します。ネット銀行・ゆうちょ・定期預金・夫婦の口座など、気になるシーン別のポイントもまとめてご紹介しますので、最後まで読めばペイオフ制度についての疑問がスッキリ解消されるはずです。


まずは基本から。ペイオフ制度とは?

ペイオフ制度とは、一言でいうと「銀行が潰れたときに、預けているお金を守ってくれる国の仕組み」です。

もう少し詳しく説明しましょう。日本では「預金保険制度」という仕組みがあり、銀行・信用金庫・信用組合などの金融機関は、万が一経営が破綻したときに備えて「預金保険機構」という組織に保険料を支払っています。そして実際に銀行が潰れたとき、この預金保険機構が預金者に代わってお金を払い戻してくれます。この払い戻しの仕組みのことを「ペイオフ」と呼んでいます。

小学生向けにもっとかんたんに説明すると…

「銀行にお金を預けていたら、その銀行が突然なくなってしまった!でも大丈夫、国が1,000万円まで守ってくれるよ」

これがペイオフ制度の本質です。

保護される金額の上限は「1,000万円+利息」

ペイオフ制度によって保護される金額には上限があります。1つの金融機関につき、預金者1人あたり元本1,000万円とその利息までが保護対象です。それを超える分については、破綻した金融機関の財産状況によって、一部しか戻ってこない可能性があります。


ペイオフ制度は「現在」も有効なの?

「昔の制度でしょ?」と思っている方もいますが、ペイオフ制度は現在も有効です。

ペイオフが注目を集めたのは2005年。それまでは「全額保護」という特例措置が続いていましたが、2005年4月に通常のペイオフ制度(1,000万円までの保護)が完全解禁されました。それ以来、現在に至るまでこの仕組みは継続しています。

近年では国内外の金融不安のニュースが話題になることもあり、ペイオフ制度への関心が再び高まっています。「自分の預金は大丈夫?」と不安に感じている方は、この機会にしっかり理解しておきましょう。


ネット銀行もペイオフ制度の対象?

スマホひとつで使えるネット銀行が普及していますが、「実店舗がない銀行でも保護されるの?」と心配する方も多いようです。

結論からいうと、ネット銀行もペイオフ制度の対象です。楽天銀行・PayPay銀行・住信SBIネット銀行・auじぶん銀行など、日本国内で営業しているネット銀行は預金保険機構に加入しており、元本1,000万円とその利息まで保護されます。

ただし注意点があります。外国の銀行の日本支店については、日本の預金保険制度の対象外となる場合があります。海外系の金融サービスを使う際は、事前に確認しておくと安心です。


ゆうちょ銀行はペイオフ制度の対象?

「ゆうちょ銀行は国の機関だから別扱いでしょ?」と思っている方もいますが、ゆうちょ銀行も現在は民営化されており、預金保険制度の対象です。

ただし、ゆうちょ銀行には独自の**預入限度額(通常貯金と定期性貯金それぞれ1,300万円まで)**が設けられています。そのため、1,000万円を大きく超えた金額をゆうちょに預けることは元々できない仕組みになっています。

民営化以前(郵便貯金時代)は政府が全額保証していましたが、現在は一般の銀行と同様の扱いになっている点を覚えておきましょう。


定期預金もペイオフ制度で守られる?

「普通預金は守られるのはわかった。でも定期預金は?」というご質問もよく受けます。

定期預金もペイオフ制度の保護対象です。普通預金・定期預金・積立定期預金・元本補てん契約のある金銭信託などが対象に含まれます。

ただし、外貨預金や投資信託、株式、個人向け国債などは保護対象外です。これらは元本保証のない金融商品として区別されています。定期預金は安全性が高い一方、ペイオフの上限(1,000万円)を超えないよう、複数の金融機関に分散して預けるという方法も有効な資産防衛の手段です。


利息はペイオフ制度で守られる?

「元本1,000万円まで」と聞くと、「利息はどうなるの?」と気になりますよね。

ペイオフ制度では、元本1,000万円とその利息までが保護対象です。ただし保護される利息には「破綻日までに発生した利息」が含まれます。

もし預金の元本が1,000万円ちょうどで、さらに利息が50万円ついていた場合、合計1,050万円すべてが保護されるわけではなく、元本1,000万円+破綻日までの利息が対象となります。利息が高額になるほど1,000万円の枠との兼ね合いが複雑になるため、残高が1,000万円に近い場合は特に注意が必要です。


信用金庫もペイオフ制度の対象?

「地元の信用金庫に預けているけど大丈夫?」という方も多いでしょう。

信用金庫・信用組合もペイオフ制度(預金保険制度)の対象です。大手銀行と同様に、1つの金融機関につき元本1,000万円とその利息まで保護されます。

ただし、**農業協同組合(農協・JA)や漁業協同組合(漁協)**については、預金保険機構ではなく「農水産業協同組合貯金保険機構」という別の組織が保護を行っています。保護の考え方は基本的に同じですが、管轄が異なる点は知っておいて損はありません。


当座預金はペイオフ制度で全額保護される?

当座預金は少し特別な扱いを受けています。

通常のペイオフ制度では1,000万円が上限ですが、決済用預金(当座預金・利息のつかない普通預金など)は全額保護の対象となります。これは「決済機能の安定」を守るための特別な措置です。

当座預金は主に企業が手形・小切手の決済に使うもので、利息はつきません。この「利息がつかない」という条件を満たした預金口座は、金額に関係なく全額が保護される仕組みになっています。ビジネスで当座預金を使っている方にとっては、非常に重要なポイントです。


法人の預金もペイオフ制度で守られる?

「個人の話はわかった。でも会社の口座はどうなの?」という疑問も大切です。

法人の預金もペイオフ制度の保護対象です。個人と同様に、1つの金融機関につき元本1,000万円とその利息まで保護されます。

ただし、法人の場合は個人と比べてまとまった資金を1つの口座に集中させているケースが多いため、1,000万円を超える預金がある企業は注意が必要です。特に中小企業や個人事業主の方は、メインバンク以外にもサブ口座を活用し、分散して預けることをおすすめします。

先述の通り、当座預金(決済用預金)は全額保護されるため、法人が大きな資金を動かす際は当座預金の活用も一つの選択肢です。


夫婦の口座はペイオフ制度でどう扱われる?

「夫婦で同じ銀行を使っているけど、合計で1,000万円まで?それとも1人ずつ?」

これは多くの方が気になるポイントです。答えは——夫婦それぞれ別々に1,000万円まで保護されます。

ペイオフ制度は「預金者1人につき」という単位で保護されます。つまり同じ銀行に夫が1,000万円、妻が1,000万円預けていれば、合計2,000万円が保護対象となります。

ただし注意が必要なのは、名義が重要だということです。夫名義の口座に入っているお金は、夫の1,000万円として計算されます。「妻のお金だけど夫名義で預けている」という場合は、実質的に夫の預金として扱われますので、夫の他の預金と合計して1,000万円が上限になります。家族で資産管理をする際は、名義の管理にも気を配りましょう。


まとめ:ペイオフ制度をしっかり理解して、賢く資産を守ろう

ここまで読んでいただいたあなたは、ペイオフ制度についてかなり詳しくなれたはずです。最後に要点を整理しておきましょう。

  • ペイオフ制度とは、銀行が破綻したときに預金を守る仕組み
  • 保護される金額は元本1,000万円とその利息まで(1金融機関・1人あたり)
  • ネット銀行・ゆうちょ・信用金庫・法人口座も対象
  • 定期預金・普通預金は対象。外貨預金・投資信託は対象外
  • 当座預金(決済用預金)は全額保護
  • 夫婦はそれぞれ別々に1,000万円まで保護される
  • ペイオフ制度は現在も有効

1,000万円を超える資産をお持ちの方は、複数の金融機関に分散して預けることで、より安全に資産を守ることができます。

また、海外では補償額の率がもっと高く設定されている投資信託があります。日本にお金を置いておくだけでなく、海外の金融機関に置いておくこともおすすめです。

どこがいいの?

という方は、公式LINEにてご連絡してください。

お金の知識は、知っているだけで確実に人生の安心につながります。ペイオフ制度を正しく理解して、賢くお金と付き合っていきましょう。


この記事が参考になったと感じたら、ぜひ周りの方にもシェアしてみてください。大切な人のお金の知識が増えるきっかけになれば幸いです。


ネットビジネスやアフィリエイトで稼ぐ
お金を増やす情報発信中
公式LINEお友達追加でプレゼント

動画「まりえ流ネットで完結 継続型報酬ビジネス」
PDF「スマホで稼げる& 番外編副業30選」
PDF「2026年収入源を10個以上作るための思考」
PDF「成功者に学ぶ!7つの成功マインド」
9,800円で販売中!PDF「スキル不要で始める「お金と向き合う」6つの習慣」
友だち追加