こんにちは、まりえです。
当ブログに辿り着いていただき、ありがとうございます。
このブログでは、「お金を増やす」をテーマに発信しています。
いつもありがとうございます🤍
ランキング参加しています。
あなたの応援が励みになります。


「投資って興味はあるけど、何から始めたらいいかわからない」
正直、わたしも最初はそうでした。FXは値動きが激しくて怖いし、株は知識が必要だし、不動産投資なんて資金が全然足りない……。
そんな悩みを抱えているとき出会ったのが、ミラリタというサービスです。
今回は、少額から始められる👉事業投資型クラウドファンディング「ミラリタ」について、初心者の目線でわかりやすくお伝えしていきますね。
そもそもクラウドファンディング投資って何?
まず「クラウドファンディング」という言葉から整理しましょう。
クラウドファンディングとは、インターネットを通じて多くの人から少しずつ資金を集める仕組みのことです。「クラウド(crowd=群衆)」と「ファンディング(funding=資金調達)」を組み合わせた言葉ですね。
よく耳にするのは「購入型」のクラウドファンディング(支援のお礼にモノやサービスをもらうタイプ)ですが、ミラリタが採用しているのは「事業投資型」と呼ばれるモデルです。
出資した資金に対して金銭的なリターンが返ってくるのが特徴で、簡単にいうと「プロが運営する事業やプロジェクトにお金を預けて、生まれた利益を分けてもらう」というイメージです。
ミラリタってどんなサービス?
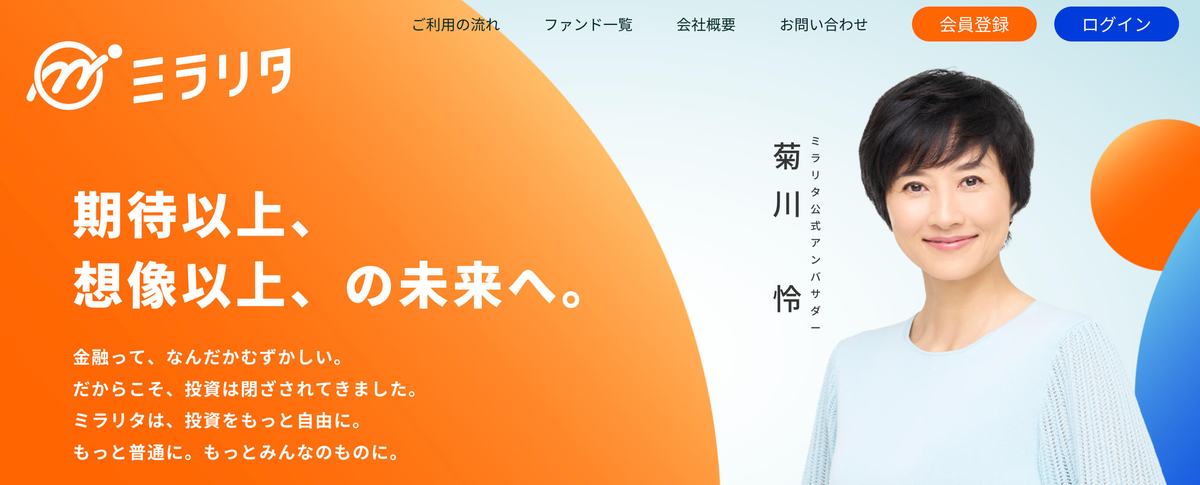
ミラリタは、2025年12月にスタートした事業投資型クラウドファンディングのプラットフォームです。
運営しているのはミラリタ株式会社(東京都港区)。公式アンバサダーとして女優の菊川怜さんが起用されていて、「金融をもっと自由に、もっとみんなのものに」というコンセプトのもとで設計されています。
投資対象がとにかく幅広いのが特徴で、不動産だけでなく、ファクタリング(企業の売掛債権の買取)、再生可能エネルギー関連、さらにはアートビジネスのファンドまで取り扱っています。
将来的には「書籍を出版したい」「新しいお店を開きたい」「大きな会場でライブをしたい」という個人の夢を応援するような案件も展開予定とのこと。お金を増やすだけじゃなく、誰かの夢を一緒に応援できるという点が、他の投資サービスにはない魅力だなと感じています。
ミラリタの3つのポイント
① 少額から始められる
ミラリタの一番の入口は「少額から参加できる」こと。まとまった資金がなくても大丈夫です。
たとえば手元に10万円の余裕資金がある場合、銀行の定期預金に預けても現在のメガバンクの金利(2026年1月時点)ではほぼ利息はつきません。同じ10万円をミラリタのファンドに充てると、まったく異なる結果になる可能性があります。
② 想定年利回りが高い
ミラリタのファンドの想定年利回りは14〜15%という水準です。
比べてみるとその差がよくわかります。
- メガバンクの定期預金(1年):年0.025%程度
- 一般的な不動産クラウドファンディング:年4〜8%程度
- ミラリタのファンド:想定年利回り14〜15%
もちろん「想定」であって保証ではありませんが、それでも銀行預金と比べたときのポテンシャルの差は歴然です。
③ 短期間で資金が戻ってくる
ミラリタには運用期間が最短1ヶ月という案件もあります。
実際に、すでに運用終了した第二号ファンドは「年利15%・運用期間1ヶ月」という内容で、運用終了日の翌日〜翌々日には投資家へ早期償還(お金が戻ってくること)が完了しています。
不動産投資のように数年単位で資金が動かせない、というわけではないので、短期で資金を回転させたい方にも向いているサービスです。
インカムゲインとキャピタルゲイン、両方を狙える
少し専門的な話になりますが、投資で得られる利益には大きく2種類あります。
インカムゲインとは、資産を保有している間に継続して受け取れる収益のことです。ミラリタでいえば、ファンドの運用期間中に分配される利益がこれにあたります。
キャピタルゲインとは、資産の価値が上昇したときに得られる売買差益です。株を安く買って高く売ったときの利益をイメージするとわかりやすいですね。ミラリタでは、不動産価値の上昇や事業の成長によってキャピタルゲインが生まれる可能性もあります。
FXや仮想通貨の場合、基本的にはキャピタルゲイン(値上がり益)だけを狙う形になりますが、ミラリタでは分配金(インカムゲイン)を受け取りながら、資産価値の上昇(キャピタルゲイン)も狙えるという構造になっています。
FX・仮想通貨が怖い人にこそ向いている理由
「短期でお金を増やしたい」と思うと、どうしてもFXや仮想通貨に目がいきがちです。でも実際にやってみると、こんな壁にぶつかることが多いんですよね。
- 相場を毎日チェックしないといけない
- 少し目を離した隙に大きく動いて焦る
- レバレッジをかけると損失が膨らむ可能性がある
- 感情的になってトレードを失敗する
ミラリタは、こういった「値動きと向き合い続けるストレス」がほぼないのが大きな違いです。ファンドに出資したら、あとは運用期間が終わるのを待つだけ。毎日スマホをチェックする必要はありません。
本業や育児で忙しい方、投資に使える時間が限られている方にとっては、この「手間のかからなさ」がとても重要なポイントだと思っています。
また、ミラリタは第二種金融商品取扱業の登録を受けた事業者が運営しており、SPC(特別目的会社)による倒産隔離の仕組みも取り入れています。万が一の事態でも投資家の資産を守るための体制が整えられている点は、安心感につながります。
ミラリタの始め方:スマホだけで完結します
登録から投資まで、すべてオンラインで完結します。難しい手続きは一切ありません。
- 無料の投資家登録:メールアドレスとパスワード、基本情報を入力するだけ。費用は完全無料です。
- 本人確認:マイナンバーカードや運転免許証をスマホで撮影してアップロードするだけ。
- 口座開設・入金:口座の開設・維持費は無料。投資したいファンドが決まったら入金します。
- ファンドに出資:気になる案件を選んで出資すれば、あとは運用終了を待つだけです。
なお、対象年齢は満18歳以上75歳未満です。分配金・償還金の振込手数料も無料なので、余計なコストがかからないのも地味に嬉しいポイントです。
ひとつ注意点があって、ファンドの募集は先着順になっています。人気の案件は早めに埋まってしまうことがあるので、気になっている方は先に会員登録だけでも済ませておくのがおすすめです。
気になるリスクについても正直に話します
高利回りで手軽に始められると聞くと「怪しくない?」と感じる方もいると思います。正直に言うと、リスクはゼロではありません。
元本保証はない:ファンドの運用成果によっては、想定利回りが得られない場合や元本が減少する可能性があります。これはどんな投資にも共通するリスクです。
運用期間中は原則として引き出せない:出資すると、運用期間が終わるまでは資金を動かせません。生活費や急な出費に使う予定のあるお金は入れないようにしましょう。
まだ新しいサービス:2025年12月スタートなので、長年の実績があるサービスに比べると償還実績は少ないです。その分、利回りの設定が高めになっている面もあります。
わたし自身が意識しているのは、「余裕資金の範囲内で始める」「一つのサービスだけに集中しない」という基本的な考え方です。投資はあくまで生活の土台を崩さない範囲で行うのが大原則ですよね。
まとめ:預金のままにしておくのも、ひとつのリスク
銀行預金の金利がほぼゼロの今、「銀行に預けておけば安心」という時代は終わりつつあります。物価が上がる中でお金の価値が目減りしていくことも、立派なリスクのひとつです。
ミラリタは、そんな時代に「投資の第一歩」として選びやすいサービスだと感じています。
- 少額から始められる
- 値動きを毎日チェックしなくていい
- 短期間で資金が戻ってくる案件がある
- 想定年利回り14〜15%という高い水準
「まず登録だけしてみる」という軽い気持ちでも全然OKです。登録は無料ですし、ファンドを選ぶ前に内容をじっくり確認することができます。
少しでも気になった方は、ぜひチェックしてみてくださいね😊
▼ミラリタの公式サイトはこちら
※本記事は情報提供を目的としたものであり、特定の金融商品への投資を勧誘するものではありません。投資にはリスクが伴います。元本および分配金は保証されておらず、損失が生じる可能性があります。投資の判断は、ご自身の責任のもとで行ってください。
ネットビジネスやアフィリエイトで稼ぐ
お金を増やす情報発信中
公式LINEお友達追加でプレゼント
動画「まりえ流ネットで完結 継続型報酬ビジネス」
PDF「スマホで稼げる& 番外編副業30選」
PDF「2026年収入源を10個以上作るための思考」
PDF「成功者に学ぶ!7つの成功マインド」
9,800円で販売中!PDF「スキル不要で始める「お金と向き合う」6つの習慣」

